AI가 대출·스왑까지 대신한다? 텔러파이낸스(DEBIT) 시황과 전망
성님들 오늘은 최근 빗썸에 원화 상장된 텔러파이낸스(DEBIT) 좀 깊게 봄.
처음 보면 요즘 흔한 AI 에이전트 코인처럼 보이는데, 까보면 생각보다 역사가 오래됐음.
Teller 자체는 2019년부터 개발된 대출 프로토콜이고, DEBIT 토큰은 2026년 8월 26일에야 TGE를 한 신생 토큰임.
쉽게 말하면 프로젝트는 오래됐는데 코인은 한 달도 안 된 상황.
여기에 최근 AI Agent를 붙이면서 기존 디파이 대출 → 신용평가 → 스왑 → AI 금융 에이전트까지 사업 영역을 확장했고, 이번 빗썸 원화 상장까지 붙으면서 국내에서도 갑자기 관심이 커진 상태임.
📌 텔러파이낸스(DEBIT)가 뭐냐
Teller를 한 줄로 정리하면,
"코인을 담보로 돈을 빌리고, 온체인 활동을 신용으로 만들어 담보 없이도 돈을 빌리는 금융 프로토콜"임.
기존 Aave 같은 디파이 대출은 보통 100달러를 빌리려면 그보다 더 많은 자산을 담보로 넣어야 함.
근데 Teller는 처음부터 이 문제를 건드렸음.
은행 계좌나 신용 데이터 같은 오프체인 정보를 온체인 대출과 연결해서 과담보 없이도 대출이 가능한 구조를 만들겠다는 게 2019~2020년부터 잡고 있던 방향임.
현재는 크게 두 가지 방식으로 돌아감.
무담보 대출: 전통 금융 라이선스를 가진 대출 파트너에게 사전심사를 받아 개인·사업자·자동차·주택 관련 대출을 연결
자산담보 대출: BTC, ETH, 토큰화 주식 등을 기반으로 USDC 등을 빌리는 구조
Teller는 자신들이 직접 돈을 빌려주는 은행이라기보다, 대출자와 금융 파트너를 연결하는 마켓플레이스 + 비수탁형 온체인 대출 프로토콜에 가까움.
누적 처리 대출 규모도 수천만 달러 단위까지 쌓아온 상태라, 단순히 토큰부터 찍고 시작한 신생 프로젝트와는 결이 다름.
👥 창업자는 누구냐
대표는 Ryan Berkun.
Teller 창업자 겸 CEO이고, 프로젝트는 샌프란시스코를 기반으로 시작됨.
Teller는 초기부터 그냥 "코인 담보대출 하나 만들자"가 아니라 기존 금융의 신용평가 데이터를 블록체인 금융으로 가져오는 것을 목표로 했음.
2020년에는 a16z의 Crypto Startup School을 거친 프로젝트로 소개됐고, 당시부터 신용평가를 활용한 무담보 DeFi 대출을 핵심 방향으로 잡고 있었음.
요즘 AI 붙이고 갑자기 만든 팀은 아니라는 얘기임.
💰 투자 히스토리 — 백커는 생각보다 꽤 셈
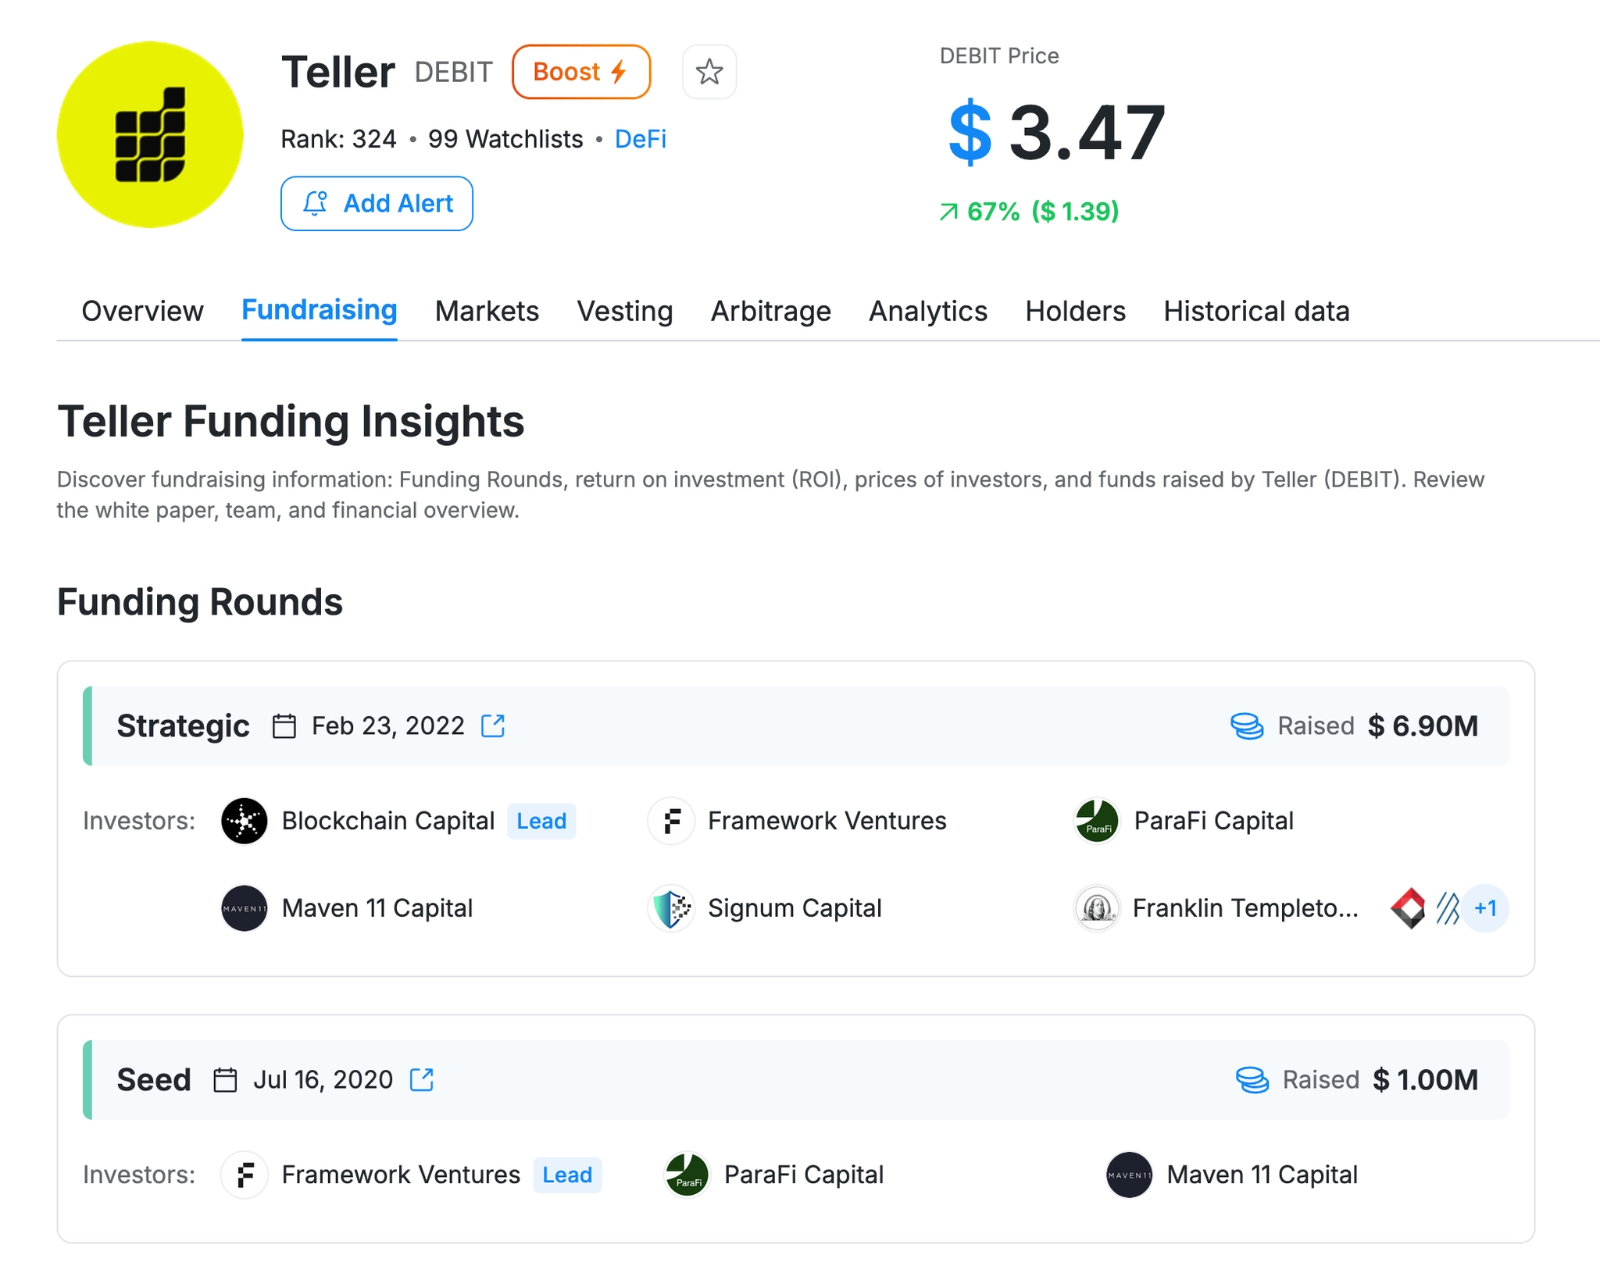
이 프로젝트에서 개인적으로 눈에 들어오는 부분이 백커임.
2020년 시드 라운드
약 $1M 조달.
Framework Ventures
ParaFi Capital
Maven 11 Capital
당시만 해도 DeFi 신용대출이라는 개념 자체가 상당히 초창기였음.
이후 2022년 전략적 투자 라운드에서는 라인업이 더 강해짐.
Blockchain Capital
Franklin Templeton
Toyota Ventures
Bessemer Venture Partners
Upstart
Signum Capital
United Overseas Bank 등
여기서 특이한 게,
보통 디파이 코인은 Framework, ParaFi 같은 크립토 VC만 붙는 경우가 많은데 Teller에는 Franklin Templeton, Toyota Ventures, Bessemer 같은 전통 금융·VC 쪽 이름도 들어와 있음.
그래서 백커만 놓고 보면 신생 AI 코인 치고 좋은 게 아니라,
애초에 AI 코인이 되기 전부터 괜찮았던 프로젝트에 가까움.
🤖 근데 갑자기 AI는 왜 붙었냐 — Debit AI
여기서 DEBIT이 나옴.
Teller가 최근 밀고 있는 게 Debit AI임.
쉽게 설명하면,
ETH를 USDC로 바꿔서 담보로 넣고, 빌릴 수 있는 만큼 빌려줘
같은 작업을 사람이 디파이 화면 여러 개 돌아다니면서 하는 게 아니라 AI한테 자연어로 명령하는 구조임.
Debit AI는 스왑, 대출, 렌딩 같은 온체인 작업을 수행하는 방향으로 만들어지고 있음.
더 재밌는 건 별도의 AI 앱을 하나 더 쓰게 만드는 게 아니라 MCP를 이용해서 Claude, ChatGPT, Gemini, Perplexity 같은 AI와 금융 프로토콜을 연결하는 방향이라는 것.
즉 AI가 단순히 시장 분석만 하는 게 아니라 실제 온체인 금융 행동까지 내려오는 구조임.
개인적으로 이 부분이 DEBIT에서 가장 볼 만함.
요즘 AI 코인 상당수가
AI + 토큰 = 끝
인 경우가 많은데,
Teller는 이미 있던 금융 프로토콜에 AI를 실제 실행 인터페이스로 붙이고 있음.
이게 실사용까지 연결되느냐는 별개지만, 적어도 그림은 명확함.
🧠 Teller Score — 온체인에도 신용점수를 만들겠다는 것
Teller의 또 다른 핵심은 Teller Score임.
지갑 활동을 기반으로 점수를 만들고 이 점수를 무담보 대출 한도와 연결하는 구조임.
점수를 쌓는 요소에는
스왑
대출
금융상품 이용
추천
자산 보유
소득 인증
등이 들어감.
쉽게 말하면 기존 금융이
신용점수 → 대출한도
였다면 Teller가 그리고 있는 건
지갑 활동 → 온체인 신용 → 대출한도
인 셈.
AI보다 오히려 이게 Teller가 처음부터 만들려고 했던 본진에 가까움.
🔥 갑자기 유명해진 이유 — AI + 신규 토큰 + 빗썸
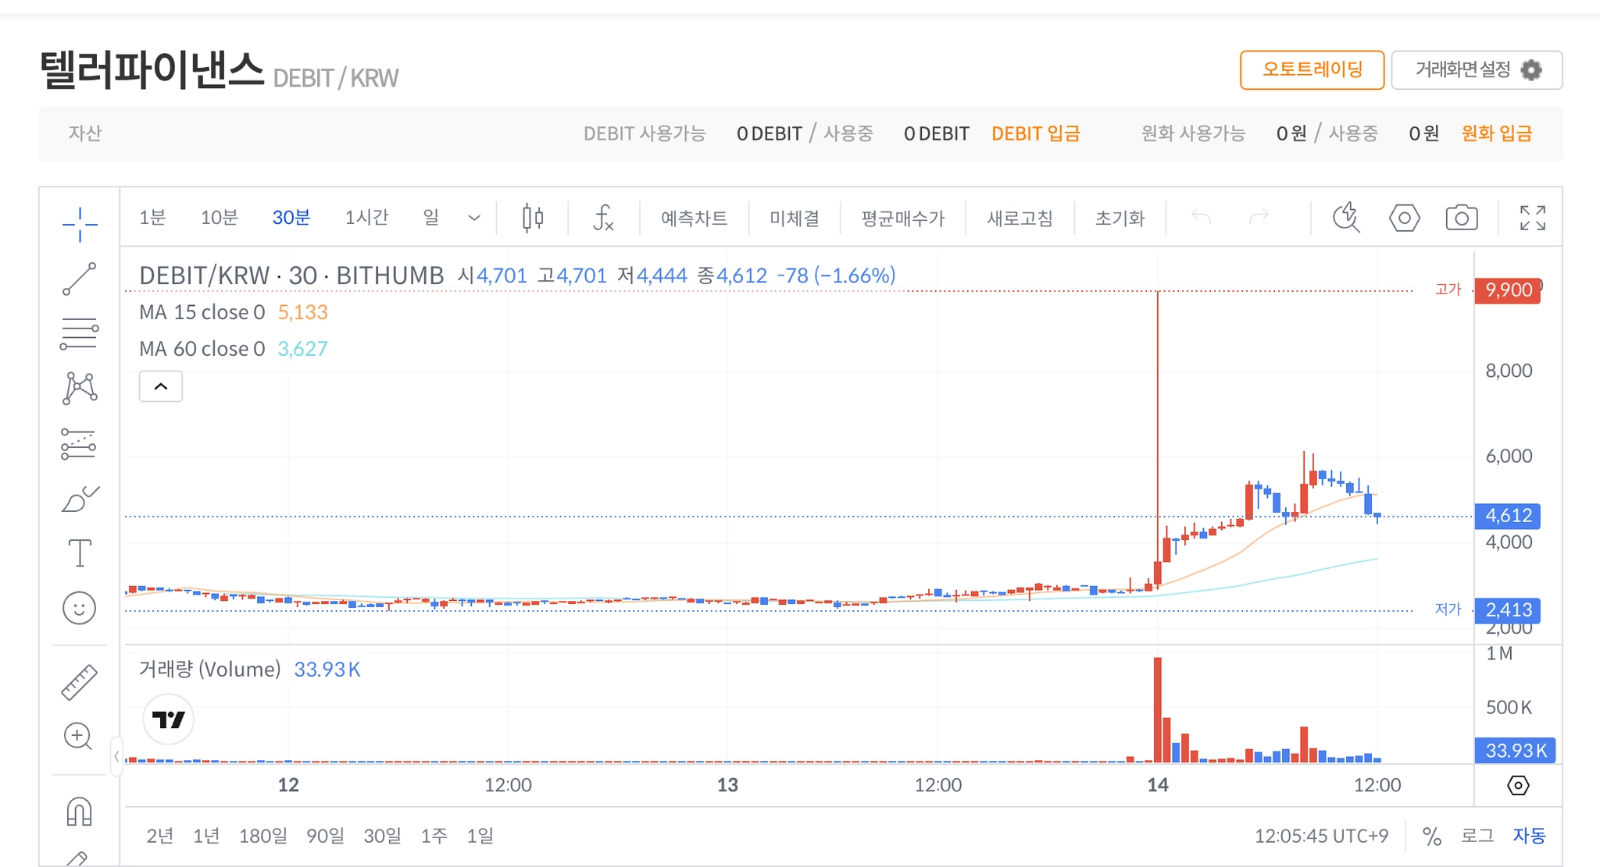
DEBIT은 8월 26일 Binance Alpha를 통해 거래가 시작됨.
이후 글로벌 거래소들이 빠르게 붙었고,
약 2주 뒤인 9월 10일 빗썸 원화마켓에도 바로 상장됨.
마켓: DEBIT/KRW
네트워크: BNB Smart Chain
거래 시작: 9월 10일 오후 3시
기준가: 2,151원
상장 속도가 상당히 빠른 편임.
💸 DEBIT 물량 — 여기가 제일 중요함
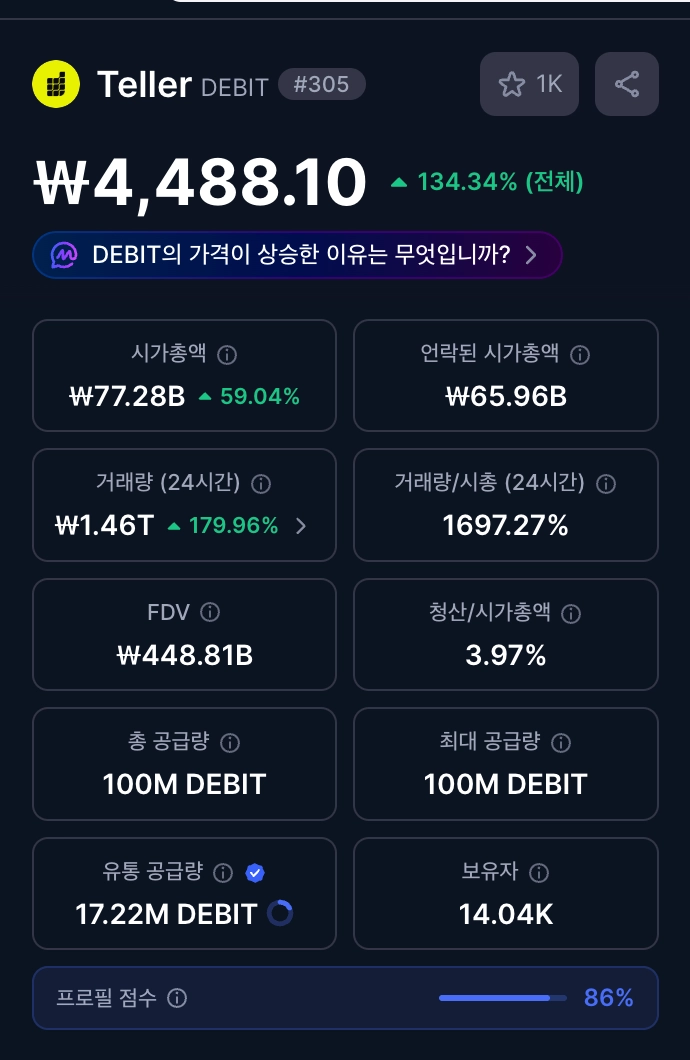
성님들 사실 프로젝트 설명보다 투자할 때는 이걸 먼저 봐야 됨.
현재 DEBIT 데이터는 대략 이럼.
총 공급량: 1억 개
최대 공급량: 1억 개
현재 유통량: 약 1,722만 개
유통률: 약 17.22%
현재가: 약 $2 내외
시가총액: 약 $34M
FDV: 약 $200M
즉,
시장에 풀려 있는 물량이 전체의 5분의 1도 안 됨.
현재 시총만 보면
"어? 3,000만 달러밖에 안 하네?"
할 수 있는데,
전체 1억 개를 현재 가격으로 계산하면 이미 약 2억 달러짜리 밸류임.
시총만 보면 싸 보이고 FDV로 보면 갑자기 안 싸 보이는 전형적인 저유통 구조임.
더 중요한 문제는 나머지 약 82%가 언제, 얼마나, 어떤 주체를 통해 풀리는지임.
개인적으로 DEBIT에서 제일 먼저 체크할 부분도 AI가 아니라 언락임.
📈 시세는 어땠냐
DEBIT은 8월 26일 거래 시작 이후 가격 변동성이 상당히 크게 나온 상태임.
초기 저점에서 빠르게 두 배 이상 올라왔고, 빗썸 상장 전후로 다시 거래량이 폭발하면서 단기간에 가격 발견이 진행됨.
거래량도 시총 대비 상당히 큰 수준까지 올라온 적이 있음.
이건 관심이 많다는 뜻이기도 하지만 반대로 가격 발견이 아직 끝나지 않은 신규 토큰이라는 뜻이기도 함.
지금은 펀더멘털에 맞춰 가격이 차분하게 형성되는 구간이라기보다 상장 수급과 단기 트레이딩 수요가 강하게 섞여 있다고 보는 게 맞음.
🏦 실제 프로토콜은 얼마나 쓰이냐
여기는 조금 냉정하게 봐야 됨.
Teller는 수년 동안 실제 대출 서비스를 운영해왔고 누적 대출 규모도 쌓아왔음.
다만 현재 온체인 TVL과 활성 대출 규모만 놓고 보면 DEBIT의 현재 FDV와 비교해 상당히 작은 편임.
즉 현재 DEBIT 가격에는
AI Agent + 신규 토큰 + 강한 백커 + 거래소 상장
에 대한 미래 기대가 상당 부분 반영되어 있다고 보는 게 맞음.
물론 Teller는 단순 DeFi TVL만 있는 서비스가 아님.
전통 금융 대출 파트너 연결, 신용 사전심사, Teller Score, API/MCP, Debit AI까지 붙어 있기 때문에 TVL 하나로 모든 기업가치를 계산하는 것도 맞지는 않음.
그래도 지금 가격에는 분명히 현재 실적보다 미래 성장 기대가 더 많이 들어가 있음.
✅ DEBIT에서 볼 만한 포인트
첫 번째는 프로젝트 업력.
토큰만 보면 8월 26일 태어난 신규 코인이지만, Teller 자체는 2019년부터 개발된 프로젝트임.
요즘처럼 토큰부터 찍고 나중에 제품 만드는 AI 프로젝트와는 순서가 반대임.
두 번째는 백커.
Framework, ParaFi, Blockchain Capital뿐 아니라 Franklin Templeton, Toyota Ventures, Bessemer까지 들어와 있음.
특히 전통 금융권 투자자들이 있다는 게 Teller의 신용대출 방향성과 꽤 잘 맞음.
세 번째는 AI가 실제 금융 행동까지 내려온다는 것.
그냥
AI가 시장을 분석해드립니다
수준이 아니라
스왑해줘
빌려줘
갚아줘
조건 되면 실행해줘
같은 금융 행동을 AI Agent에게 맡기는 방향임.
MCP가 빠르게 확산되는 시점이라 이 방향이 시장에서 제대로 먹히면 Teller가 꽤 재미있는 위치를 가져갈 수도 있음.
네 번째는 온체인 신용.
Teller Score가 제대로 자리 잡으면 지갑 활동 자체가 신용 데이터가 되고, 이를 바탕으로 담보 없이 돈을 빌리는 시장이 만들어질 수 있음.
이게 Teller가 오랫동안 잡고 있는 가장 큰 그림임.
⚠️ 리스크 정리 — 이게 더 중요함
유통량 약 17%: 현재 시장에 풀린 물량이 너무 적음. 나머지 물량이 어떻게 풀리는지가 향후 가격에 상당히 중요함.
언락 리스크: 전체 공급량은 명확하지만 향후 세부적인 유통 일정은 반드시 계속 확인해야 함.
FDV 약 $200M: 시총은 약 $34M 수준이라 싸 보일 수 있지만 전체 물량 기준으로 보면 이미 약 2억 달러 평가를 받고 있음.
현재 온체인 규모는 작음: 실제 TVL과 활성 대출 규모만 놓고 보면 현재 밸류에이션을 바로 설명하기에는 부족함.
AI 내러티브 의존: Debit AI가 실제 사용자를 만들면 강점이지만 AI 코인 장세 자체가 식으면 펀더멘털보다 먼저 가격이 눌릴 수 있음.
신규 상장 변동성: TGE 이후 글로벌 거래소와 빗썸 상장이 짧은 기간에 몰려 있음. 아직 정상적인 가격대를 찾았다고 보기 어려움.
상장 이벤트 수급: 입금과 거래 보상이 붙은 만큼 상장 초반 거래량에는 이벤트성 수급도 섞여 있음.
AI Agent 리스크: AI가 실제 온체인 거래까지 실행하는 구조는 편하지만 잘못된 조건 설정이나 스마트컨트랙트 오류가 발생하면 직접적인 금전 손실로 연결될 수 있음.
🎯 코인그리 코멘트
텔러파이낸스(DEBIT)는 개인적으로 "AI 코인"이라고만 보고 넘어가기에는 생각보다 내용이 있는 프로젝트라고 봄.
2019년부터 온체인 신용과 무담보 대출을 만들던 팀이고, Framework·Blockchain Capital·Franklin Templeton·Toyota Ventures 등 투자자 라인도 괜찮음.
최근에는 이 오래된 금융 인프라 위에 Debit AI + MCP를 얹어서,
사람이 디파이를 직접 조작하는 시대에서
AI가 금융 프로토콜을 대신 조작하는 시대
를 노리고 있음.
이 방향 자체는 꽤 재미있음.
다만 좋은 프로젝트 = 지금 토큰 가격이 싸다는 절대 아님.
현재 DEBIT은 전체 1억 개 중 약 1,722만 개만 유통되고 있고, 시총 약 $34M에 비해 FDV는 약 $200M 수준임.
결국 앞으로 중요한 건 빗썸 상장빔이 아니라
① 82%가 넘는 미유통 물량이 어떻게 풀리는지② Debit AI가 실제 사용자와 거래량을 만들어내는지③ Teller의 대출·TVL 지표가 지금 밸류에이션을 따라오는지
이 세 개임.
특히 AI 장세가 계속 강하면 AI Agent + DeFi + RWA·신용이라는 여러 내러티브를 동시에 받을 수 있는 구조라 관심은 이어질 수 있음.
반대로 AI 장세가 약해지고 신규 상장 수급까지 빠졌는데 실제 프로토콜 지표가 따라오지 못하면, 그때는 낮은 유통량과 높은 FDV가 그대로 부담으로 돌아올 수 있음.
성님들 이번 것도 상장했다고 무지성 추격하기보다는 언락부터 확인하고 들어가는 게 맞아 보임.
Disclaimer: 본 콘텐츠는 정보 제공 목적이며 투자 조언이나 매수/매도 권유가 아님. 가격·시가총액·유통량·TVL 등의 수치는 작성 시점 기준으로 실시간 변동될 수 있음. 특히 DEBIT은 신규 토큰으로 향후 토크노믹스와 언락 정보를 프로젝트 공식 채널에서 지속적으로 확인할 필요가 있음. 투자 판단과 책임은 본인에게 있음.
본 콘텐츠는 정보 제공 목적이며 투자 조언이 아닙니다. 투자 결정은 본인의 판단과 책임 하에 이루어져야 합니다.