하이퍼리퀴드(HYPE) 업비트·빗썸 동시 상장, 근데 얘는 왜 이렇게 인기가 많을까?
성님들 이번에 하이퍼리퀴드(HYPE)가 업비트랑 빗썸에 동시에 원화상장됐음.
11월 10일 업비트는 HYPE의 KRW·BTC·USDT 3개 마켓 거래지원을 시작했고, 빗썸도 같은 날 원화마켓에 HYPE를 상장함.
근데 개인적으로 HYPE는 단순히 업비트 신규 상장 코인으로만 보기에는 조금 아쉬운 프로젝트라고 생각함.
하이퍼리퀴드는 이미 글로벌 온체인 파생상품 시장에서 상당한 점유율을 확보한 거래소임.
11월 9일 기준 공개된 집계에서는 온체인 퍼프 DEX 전체 미결제약정(OI)의 약 56%가 하이퍼리퀴드에 집중돼 있었음. 11월 10일 오전 집계 기준 24시간 거래량도 약 112억 달러 수준이었고, 9월에는 월간 프로토콜 수익이 약 1억 500만 달러로 집계되기도 했음.
이 정도면 그냥 “요즘 인기 있는 DEX”라는 표현으로 설명하기에는 규모가 상당히 커진 상태임.
그럼 왜 사람들이 하이퍼리퀴드로 몰렸을까?
나는 결국 기존 중앙화 거래소에서만 가능하다고 생각했던 거래 경험을 온체인에서도 구현했다는 점이 가장 큰 이유라고 생각함.
하이퍼리퀴드가 정확히 뭐 하는 곳이냐
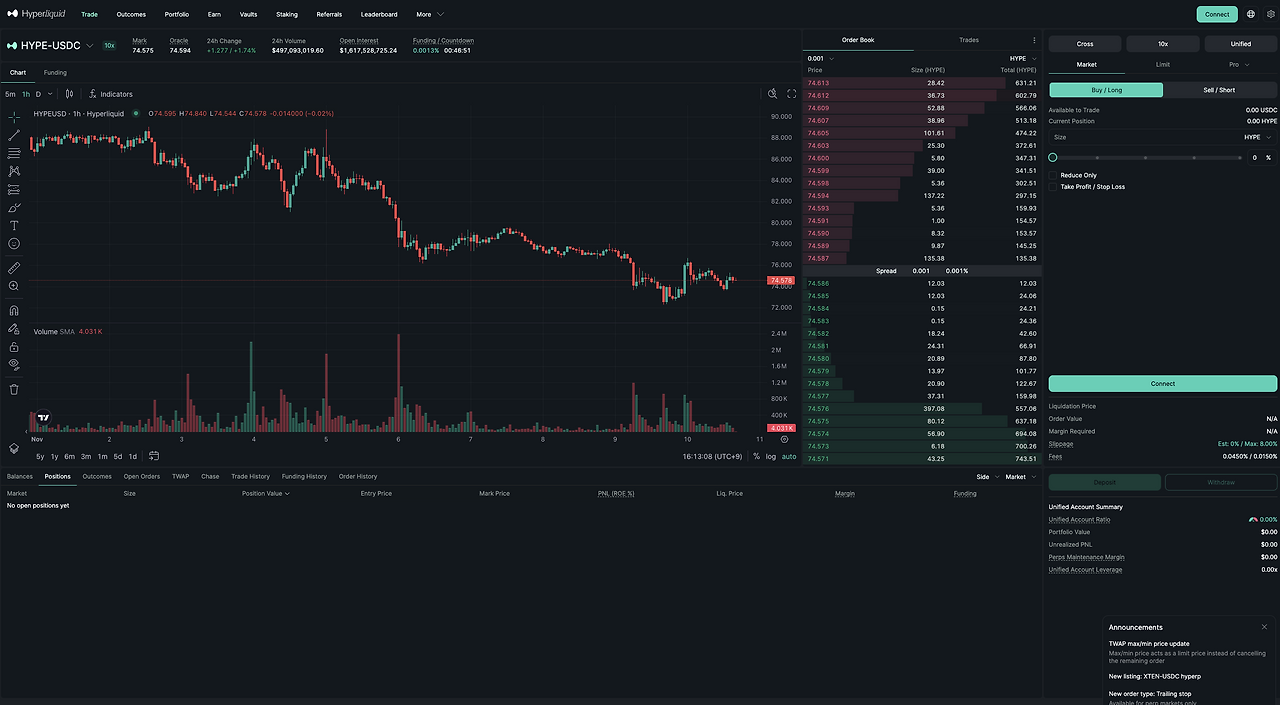
쉽게 설명하면 바이낸스나 바이비트 같은 선물거래소를 온체인으로 가져온 프로젝트라고 보면 됨.
보통 DEX라고 하면 유니스왑 같은 AMM부터 생각하게 됨. 유동성 풀에 자산을 넣어두고 정해진 공식으로 가격을 계산하는 방식임.
그런데 하이퍼리퀴드는 다름.
실제 거래소처럼 오더북이 존재하고, 매수·매도 호가를 확인하면서 시장가와 지정가 주문을 넣을 수 있음. 레버리지 포지션을 만들고 펀딩비를 내거나 받으며, 증거금이 부족해지면 청산도 발생함.
즉 트레이더 입장에서는 기존 CEX와 거의 비슷한 방식으로 거래할 수 있는 거임.
차이는 이 거래 시스템이 중앙화 거래소 내부 서버가 아니라 하이퍼리퀴드 자체 블록체인인 L1에서 운영된다는 점임.
여기서 중요한 구조가 HyperCore와 HyperEVM임.
HyperCore는 실제 거래소 엔진이라고 보면 됨. 오더북, 주문 체결, 현물, 무기한 선물, 포지션, 마진, 청산 같은 기능이 여기서 돌아감.
반면 HyperEVM은 하이퍼리퀴드 위에 새로운 금융 애플리케이션을 만들 수 있는 환경임. 대출이나 스테이블코인, Vault, 자산운용 서비스 같은 DeFi를 만들 수 있고, 이것들이 HyperCore의 거래 유동성과 연결될 수 있음.
결국 하이퍼리퀴드는 거래소 하나를 만드는 게 아니라 거래소를 중심으로 여러 금융 서비스가 돌아가는 하나의 생태계를 만들려고 하는 거임.
근데 왜 이렇게 인기가 많아졌을까?
개인적으로 이유는 생각보다 단순하다고 봄.
트레이더들은 거래소가 탈중앙화됐다는 이유만으로 거래하지 않음.
주문이 빨리 체결돼야 하고, 호가가 충분해야 하고, 슬리피지가 작아야 하고, 포지션 관리가 편해야 함.
아무리 기술적으로 좋은 프로젝트라도 실제 거래하기 불편하면 사람들이 오래 사용하지 않음.
하이퍼리퀴드는 처음부터 이 문제를 해결하는 데 집중했음.
공식 문서에서는 HyperCore가 초당 약 20만 건의 주문을 처리할 수 있고, 네트워크 조건이 좋은 환경에서 중앙값 약 0.2초 수준의 주문 응답 지연시간을 제시하고 있음.
물론 이건 프로젝트가 공개한 성능 수치라 모든 사용자에게 항상 보장되는 속도는 아님.
그래도 일반적인 온체인 거래에서 흔히 생각하던 느린 체결 경험과는 확실히 다른 방향임.
그리고 두 번째는 유동성임.
거래소에서 가장 중요한 건 사실 유동성이라고 생각함.
아무리 빠른 거래 시스템을 만들어도 호가가 비어 있으면 큰 금액을 거래할 수 없음. 시장가 주문을 넣었는데 슬리피지가 크게 발생하면 전문 트레이더들은 그 거래소를 사용하기 어려움.
하이퍼리퀴드는 거래량이 늘어나면서 마켓메이커와 트레이더들이 모이고, 그 과정에서 유동성이 점점 쌓이는 구조를 만들었음.
트레이더 증가 → 거래량 증가 → 유동성 개선 → 체결 환경 개선 → 신규 트레이더 유입.
이렇게 거래소 특유의 네트워크 효과가 생긴 거임.
현재 하이퍼리퀴드가 상당한 규모의 OI를 확보한 것도 이런 구조가 실제로 작동하고 있다는 것을 보여주는 부분이라고 생각함.
다만 OI가 높다고 무조건 안전한 건 아니고, 각 시장의 호가 깊이와 청산 위험은 별도로 봐야 함.
2024년 HYPE 에어드롭도 상당히 컸음
하이퍼리퀴드가 커뮤니티에서 인기를 얻은 이유 중 하나가 에어드롭임.
2024년 11월 29일 HYPE 토큰이 출시되면서 초기 공급량의 약 31%에 해당하는 3억 1천만 HYPE가 초기 사용자들에게 분배됐음.
당시 약 10만 개의 계정이 보상 대상이 됐고, 실제 서비스를 사용하던 트레이더들이 상당한 물량을 받았음.
일반적인 크립토 프로젝트는 VC 투자를 받고, 팀과 투자자 물량이 크게 배정되는 경우가 많음.
그런데 하이퍼리퀴드는 별도의 VC 토큰 배정 없이 사용자 중심의 초기 분배를 진행한 것으로 유명함.
이게 커뮤니티 분위기를 만드는 데 상당히 큰 역할을 했다고 생각함.
서비스를 실제로 사용했던 사람들이 토큰을 받았고, 이후 HYPE 홀더가 되면서 프로젝트 성장에 관심을 갖게 된 거임.
물론 에어드롭을 많이 준다고 프로젝트가 성공하는 건 아님. 하지만 하이퍼리퀴드는 실제로 거래가 발생하는 서비스를 먼저 만들었고, 그 사용자들을 중심으로 커뮤니티를 키웠다는 점에서 차이가 있었음.
하이퍼리퀴드는 실제로 돈도 많이 벌고 있음
여기서부터가 개인적으로 더 재미있는 부분임.
크립토 프로젝트들을 보면 토큰 시가총액은 엄청 높은데 정작 프로토콜에서 발생하는 수익은 거의 없는 경우가 많음.
하이퍼리퀴드는 다름.
실제 사용자들이 거래하면서 수수료를 내고 있고, 그 거래량이 상당한 규모까지 커졌음.
공개된 리서치 기준 2026년 9월 하이퍼리퀴드의 월간 수익은 약 1억 500만 달러로 집계됐음.
여기서 또 중요한 게 수익구조도 바뀌고 있다는 점임.
예전에는 대부분의 수익이 BTC·ETH 같은 기본 무기한 선물시장에서 발생했음.
그런데 최근에는 HIP-3로 만들어진 외부 빌더 시장이나 다른 생태계 활동에서 발생하는 수익 비중이 증가하고 있음.
즉 단순히 선물거래 수수료만 벌던 곳에서 여러 금융시장과 서비스가 수익을 만드는 구조로 확장되고 있는 거임.
물론 거래량, 총수수료, 프로토콜 수익은 서로 다른 숫자임. 1억 달러의 수익이 발생했다고 해서 전부 HYPE 매수에 들어가는 건 아니고, 실제 수익 배분 구조를 같이 확인해야 함.
HLP도 하이퍼리퀴드의 중요한 구조임
하이퍼리퀴드에는 HLP(Hyperliquidity Provider)라는 Vault가 있음.
쉽게 보면 일반 사용자들이 자금을 공급하고, 해당 Vault가 마켓메이킹이나 청산 관련 전략을 수행하면서 발생하는 손익에 참여하는 구조임.
기존 CEX에서는 전문 마켓메이커들이 호가를 공급하는 경우가 많고, 일반 사용자가 이런 전략에 직접 참여하기는 쉽지 않음.
하이퍼리퀴드는 HLP를 통해 일반 사용자들도 이런 유동성 공급 전략에 참여할 수 있도록 만들었음.
이것도 하이퍼리퀴드가 유동성 생태계를 만드는 데 도움이 된 구조라고 생각함.
다만 HLP는 예금이나 원금보장 상품이 아님.
실제로 2025년 3월 JELLY 관련 시장 사건에서도 HLP와 청산 구조에 위험이 발생했고, 검증자들이 해당 시장을 상장폐지하고 정산하는 결정을 내리면서 논란이 있었음.
즉 온체인 거래소라고 해서 시장조작이나 운영 위험이 사라지는 건 아님.
HYPE는 왜 다른 거래소 토큰이랑 비교되냐
여기서 HYPE 토큰 이야기를 해보면 됨.
HYPE는 단순히 프로젝트 투표에 사용하는 거버넌스 토큰만은 아님.
하이퍼리퀴드 L1의 네이티브 토큰으로, 네트워크 스테이킹과 보안, HyperEVM 가스비, 거래 수수료 할인 등에 사용됨.
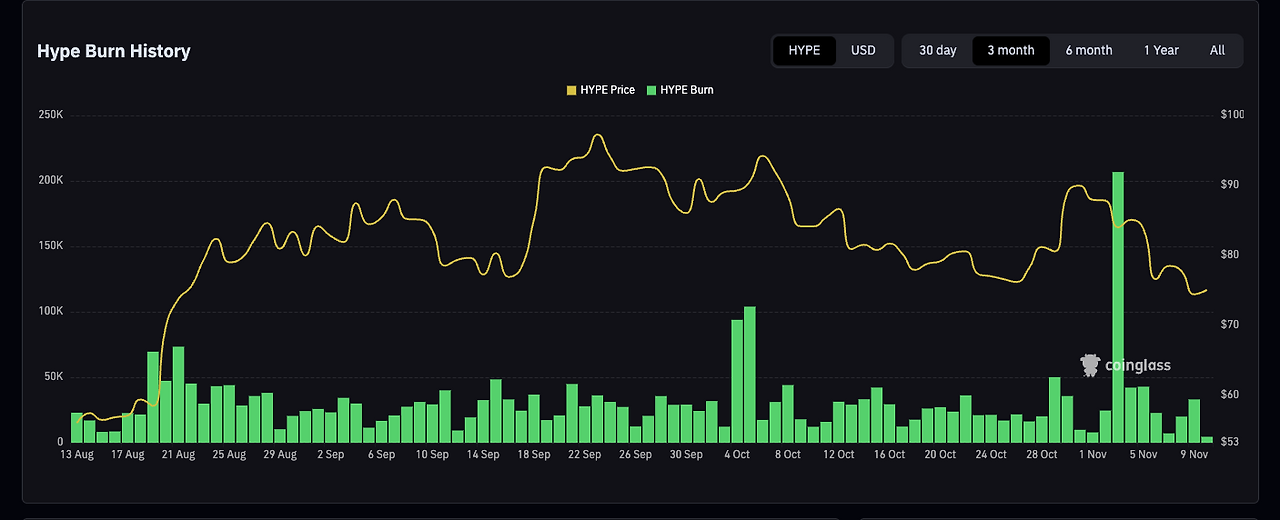
그리고 개인적으로 가장 중요하게 생각하는 부분은 바이백과 소각임.
하이퍼리퀴드에는 Assistance Fund라는 구조가 있음.
거래 수수료 중 해당 기금에 배정되는 자금으로 HYPE를 자동 매수하고, 현재는 그 HYPE를 소각하는 구조임.
쉽게 보면 거래량이 늘어나면서 수수료가 증가하면 HYPE 매수와 소각 규모도 커질 수 있다는 것임.
이게 중요한 이유는 실제 서비스 이용량과 토큰의 수요·공급이 연결돼 있기 때문임.
많은 프로젝트가 서비스가 성장하면 토큰 가치도 올라간다고 이야기하지만, 실제 매출과 토큰이 연결되지 않는 경우가 많음.
하이퍼리퀴드는 실제 거래에서 발생하는 수익 일부가 HYPE 매수·소각으로 연결된다는 점에서 차이가 있음.
물론 여기에도 주의할 점이 있음.
바이백이 존재한다고 무조건 토큰 가격이 올라가는 건 아님.
HYPE 역시 팀과 핵심 기여자 물량이 순차적으로 풀리는 구조라서 신규 공급량도 같이 봐야 함.
결국 중요한 건 거래 수익과 바이백·소각 규모가 얼마나 커지는지, 그리고 시장에서 새롭게 풀리는 물량을 얼마나 흡수할 수 있는지임.
개인적으로 가장 중요하게 보는 건 HIP-3임
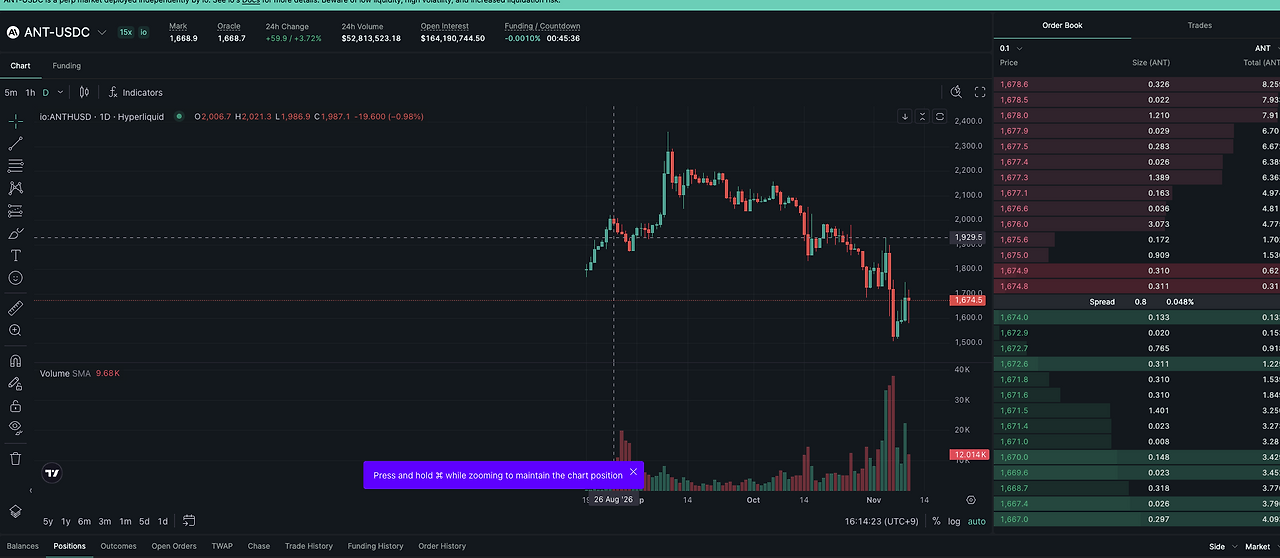
하이퍼리퀴드의 다음 성장에서 중요하다고 생각하는 게 HIP-3임.
HIP-3는 외부 빌더가 직접 무기한 선물시장을 만들 수 있도록 하는 구조임.
기존에는 하이퍼리퀴드의 핵심 운영 주체가 제공하는 마켓이 중심이었다면, 이제는 다른 개발팀도 하이퍼리퀴드 인프라 위에 자기만의 퍼프 시장을 만들 수 있음.
공식 문서 기준 HIP-3 시장을 배포하려면 기본적으로 50만 HYPE를 스테이킹해야 함.
근데 이게 왜 중요하냐면, 하이퍼리퀴드가 이제 단순히 BTC·ETH·SOL 선물거래소로만 남지 않을 수 있기 때문임.
최근에는 엔비디아, SK하이닉스, 금, 원유, 미국 주가지수 등을 기초자산으로 하는 무기한 선물시장까지 등장했음.
11월 초 공개된 집계에서는 HIP-3 시장이 약 170개까지 늘었고, 관련 미결제약정도 약 45억 달러 수준에 달했음.
이건 꽤 큰 변화임.
기존에는 주식이나 원자재를 거래하려면 전통 금융시장의 거래시간과 인프라에 의존해야 했음.
그런데 하이퍼리퀴드에서는 이런 자산의 가격을 추종하는 파생상품을 온체인에서 거래할 수 있는 환경이 만들어지고 있는 거임.
물론 엔비디아 퍼프를 산다고 실제 엔비디아 주식을 소유하는 건 아님. 배당이나 의결권이 생기는 것도 아니고, 가격을 추종하는 파생상품을 거래하는 것임.
또 전통시장 휴장시간에는 오라클이나 유동성 문제로 가격 차이가 발생할 수도 있음.
그래도 하이퍼리퀴드가 단순 크립토 거래소에서 더 넓은 금융시장으로 확장하고 있다는 점은 분명히 흥미로움.
HyperEVM과 외부 빌더가 커지는 것도 중요함
HIP-3만 있는 게 아님.
하이퍼리퀴드는 HyperEVM을 통해 대출, 스테이블코인, 자산운용 같은 DeFi 서비스도 확장하고 있음.
그리고 Builder Codes라는 구조도 있음.
외부 개발자들이 하이퍼리퀴드의 거래 인프라를 이용해 자기만의 앱을 만들고, 사용자 동의하에 거래에서 발생하는 별도 수수료를 받을 수 있는 방식임.
예를 들어 누군가가 하이퍼리퀴드 기반 모바일 트레이딩 앱을 만든다고 해보자.
사용자는 해당 앱에서 주문을 넣지만 실제 거래는 하이퍼리퀴드의 유동성과 거래 엔진을 활용할 수 있음.
앱 개발자는 거래 서비스를 제공하고 그에 따른 수수료를 받을 수 있음.
이 구조가 커지면 하이퍼리퀴드 공식 웹사이트를 이용하지 않는 사용자들도 같은 거래 인프라를 사용하게 됨.
즉 하이퍼리퀴드는 직접 거래소를 운영하면서 동시에 다른 거래 서비스들이 이용하는 인프라도 제공하는 구조로 발전하고 있는 거임.
개인적으로는 이 부분이 장기적으로 상당히 중요하다고 생각함.
그렇다고 하이퍼리퀴드에 리스크가 없는 건 아님
인기가 많은 것과 안전한 것은 별개의 문제임.
하이퍼리퀴드는 자체 L1과 검증자 구조를 사용하기 때문에 검증자 집중도와 네트워크 운영 방식에 대한 논란이 존재함.
특히 앞서 이야기한 JELLY 사건에서는 검증자들이 시장 정산에 개입하면서 탈중앙화 수준에 대한 논쟁도 발생했음.
HIP-3 역시 새로운 시장을 쉽게 만들 수 있는 만큼 오라클 가격이나 유동성 부족, 시장 운영자 문제를 계속 확인해야 함.
또 HIP-3에서 상당한 거래량이 발생하고 있더라도 특정 배포자나 일부 인기 시장에 거래가 집중돼 있을 수 있음.
HYPE 자체의 토큰 공급도 중요함.
아무리 거래량이 증가하고 바이백·소각이 발생하더라도 신규 공급과 시장 매도 수요가 강하면 가격에는 부담이 될 수 있음.
그리고 중앙화 거래소 역시 여전히 엄청난 규모의 유동성을 보유하고 있음.
바이낸스, 바이비트, OKX뿐 아니라 다른 온체인 퍼프 거래소들도 계속 경쟁하고 있기 때문에 현재의 시장점유율이 영원히 유지된다고 가정하면 안 됨.
이번 업비트·빗썸 동시 상장은 왜 중요할까?
이번 상장이 재미있는 건 하이퍼리퀴드가 이미 글로벌 시장에서 상당한 규모로 성장한 이후 국내 원화마켓에 들어왔다는 점임.
일반적인 신규 상장 코인은 거래소 상장 자체가 가장 큰 재료인 경우가 많음.
근데 HYPE는 상장 이전부터 실제로 돈을 벌고 있고, 글로벌에서 트레이더들이 사용하고 있는 네트워크의 토큰임.
여기에 업비트와 빗썸이 동시에 원화 거래를 지원하면서 국내 접근성이 크게 좋아졌음.
또 하나 재미있는 건 업비트와 빗썸은 중앙화 거래소인데, 상장한 HYPE는 중앙화 거래소의 핵심 사업 영역을 온체인으로 가져오려는 프로젝트의 토큰이라는 점임.
물론 HYPE가 상장됐다고 하이퍼리퀴드가 업비트나 빗썸을 바로 대체한다는 이야기는 아님.
그보다는 DEX와 CEX의 경계가 점점 흐려지고 있다는 하나의 사례로 보는 게 맞을 것 같음.
코인그리 코멘트
개인적으로 하이퍼리퀴드가 왜 인기가 많은지를 한마디로 정리하면 트레이더들이 실제로 사용하고 싶은 온체인 거래소를 만들었기 때문이라고 생각함.
과거에는 온체인 거래소라고 하면 탈중앙화라는 장점은 있었지만, 거래속도와 유동성, 사용자 경험에서는 중앙화 거래소가 확실히 앞서는 경우가 많았음.
그런데 하이퍼리퀴드는 이 부분을 정면으로 해결하려고 했음.
빠른 오더북을 만들고, 실제로 사람들이 거래할 만한 유동성을 확보하고, 사용자들에게 HYPE 에어드롭을 제공하면서 커뮤니티까지 성장시켰음.
그리고 이제는 단순 크립토 선물거래소에서 끝나는 게 아니라 HyperEVM과 HIP-3를 통해 주식, 원자재, 지수 등 다양한 금융시장으로 확장하고 있음.
가장 재미있는 건 이런 성장이 단순 기대감만으로 이루어진 게 아니라 실제 거래량과 수수료 수익으로 나타나고 있다는 점임.
그래서 개인적으로 HYPE를 볼 때는 차트만 보는 것보다 하이퍼리퀴드 자체의 거래량과 OI, 프로토콜 수익, HYPE 바이백·소각, 토큰 언락, HIP-3 성장까지 같이 보는 게 좋다고 생각함.
특히 앞으로는 하이퍼리퀴드가 지금의 시장점유율을 유지할 수 있는지, HIP-3가 실제로 지속 가능한 수익을 만들어내는지, 새로운 앱들이 HyperCore의 유동성을 얼마나 활용하는지가 중요해질 것 같음.
결국 하이퍼리퀴드가 장기적으로 단순히 잘되는 퍼프 DEX로 남을지, 아니면 여러 금융 서비스가 공통으로 사용하는 온체인 거래 인프라로 자리 잡을지가 가장 흥미로운 부분임.
하이퍼리퀴드가 인기를 얻은 이유는 단순히 탈중앙화라는 말을 잘해서가 아니라, 실제 트레이더들이 사용할 만한 서비스를 만들어냈기 때문이라고 봄.
이번 업비트·빗썸 동시 상장은 그런 하이퍼리퀴드가 한국 투자자들에게도 본격적으로 알려지는 계기가 될 수 있을 것 같음.
본 콘텐츠는 2026년 11월 11일 기준 공개된 자료와 시장 데이터를 바탕으로 작성됐으며, 정보 제공 목적입니다. 특정 자산에 대한 투자 조언이나 매수·매도 권유가 아닙니다.